


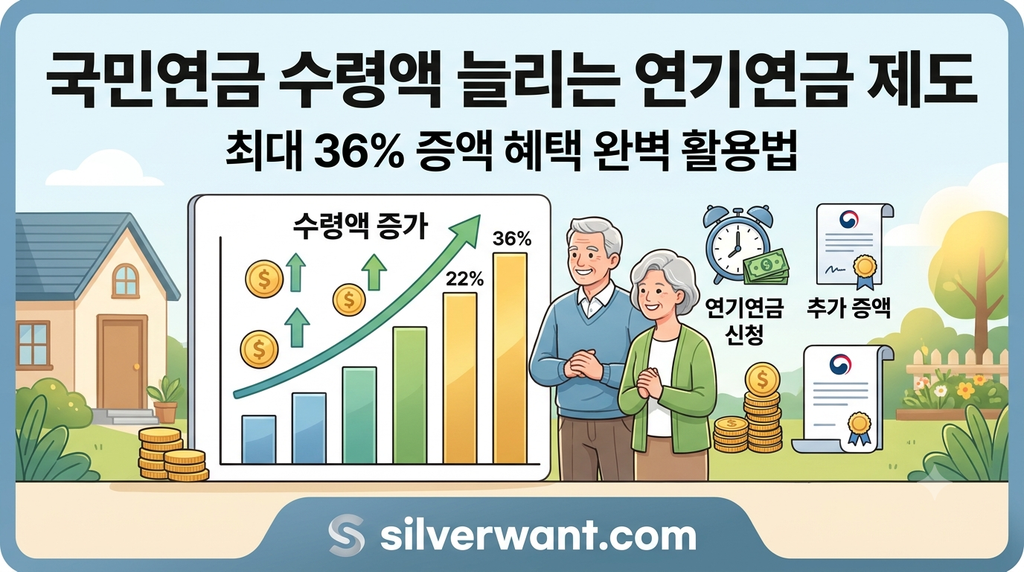
매월 받는 국민연금을 더 많이, 평생 든든하게 수급할 수 있는 비밀이 있습니다. 당장 받지 않고 수령 시기를 늦추는 것만으로도 연금액을 크게 불릴 수 있는 ‘연기연금 제도’의 핵심을 파헤쳐 봅니다.
국민연금 연기연금 제도란?
연금 수급 시기가 되었음에도 소득 활동을 하거나 당장 생활비 여유가 있는 경우, 연금 수령 시기를 최대 5년까지 늦추는 제도입니다. 늦춘 기간만큼 매달 더 많은 연금액을 평생토록 얹어서 받게 됩니다.
- 신청 가능 기간: 수급 개시 연령부터 최대 5년 연장 가능 (예: 63세 수급 시 최대 68세까지 연기 가능)
- 연기 비율: 전체 연금액의 50%, 60%, 70%, 80%, 90%, 100 중 본인이 원하는 비율을 선택하여 일부 또는 전액 연기 가능
연기연금의 강력한 장점: 연 7.2% 이자 효과
연기 기간 동안 연금액은 얼마나 불어날까요?
- 연 7.2% 복리 가산: 연기를 선택한 1년마다 연 7.2%(월 0.6%)의 이율이 복리로 가산되어 연금액이 늘어납니다.
- 최대 5년 연기 시: 5년 동안 연기를 꽉 채워 신청할 경우, 원래 받기로 한 금액보다 최대 약 36% 이상 늘어난 연금액을 평생 수령할 수 있습니다.
연기연금, 누구에게 유리할까? (선택 가이드)
- 소득 활동이 유지되는 은퇴자: 만 60세 이후에도 계속 근로 소득이 발생하여 당장 생활비가 급하지 않은 경우, 세금 부담을 줄이고 미래 연금액을 극대화하기 좋습니다.
- 기대수명이 길고 건강한 경우: 오래 살수록 매달 늘어난 연금액(36% 증액)을 수령하는 총액이 훨씬 유리해집니다.
- 주의할 점: 건강 상태가 좋지 않거나 당장 소득이 끊겨 생계가 어려운 경우에는 연기하는 것보다 제때 수급하는 것이 현명할 수 있습니다.
요약 및 결론
국민연금 연기연금 제도는 노후 자산을 안전하고 확실하게 불릴 수 있는 국가 공인 재테크 수단입니다. 본인의 건강 상태와 향후 현금 흐름을 면밀히 따져보고 유리한 수급 시기를 선택해 보세요.